TheRefinedInvestor – Budget bulanan efektif adalah sistem perencanaan keuangan pribadi yang mengatur pemasukan dan pengeluaran setiap bulan agar seimbang, menghindari defisit, dan mendukung tujuan jangka panjang. Entity utama yang terkait erat adalah perencanaan keuangan pribadi dan manajemen arus kas rumah tangga. Dengan menerapkan budget bulanan efektif, seseorang dapat mengontrol pengeluaran harian, mengalokasikan dana untuk kebutuhan pokok, […]
TheRefinedInvestor – Budget bulanan efektif adalah sistem perencanaan keuangan pribadi yang mengatur pemasukan dan pengeluaran setiap bulan agar seimbang, menghindari defisit, dan mendukung tujuan jangka panjang. Entity utama yang terkait erat adalah perencanaan keuangan pribadi dan manajemen arus kas rumah tangga.
Dengan menerapkan budget bulanan efektif, seseorang dapat mengontrol pengeluaran harian, mengalokasikan dana untuk kebutuhan pokok, tabungan, dan investasi secara proporsional. Metode ini berfokus pada realitas pendapatan bersih, bukan angka ideal yang sulit dicapai. Hasilnya berupa stabilitas keuangan yang lebih baik, pengurangan utang konsumtif, dan kemampuan membangun dana darurat secara konsisten.
Mengapa Banyak Orang Gagal Membuat Budget Bulanan Efektif?
Banyak orang gagal membuat budget bulanan efektif karena mengabaikan realitas pengeluaran harian dan tidak membedakan kebutuhan dengan keinginan. Mereka sering membuat rencana yang terlalu ketat atau terlalu longgar tanpa data aktual dari bulan sebelumnya. Akibatnya, anggaran cepat rusak dan motivasi hilang.
Penyebab utama kegagalan terletak pada kurangnya pencatatan detail. Tanpa catatan pengeluaran selama minimal 30 hari, anggaran hanya menjadi tebakan. Banyak yang masih menggunakan metode manual di kertas atau aplikasi sederhana tanpa review mingguan. Ketika ada pengeluaran tak terduga seperti perbaikan kendaraan atau tagihan medis, seluruh rencana langsung goyah. Selain itu, tekanan sosial dan gaya hidup konsumtif membuat orang kesulitan menolak pengeluaran impulsif.
Data dari berbagai survei keuangan pribadi menunjukkan bahwa lebih dari 60 persen pekerja di kota besar mengaku memiliki rencana anggaran, namun hanya sebagian kecil yang mampu menaatinya lebih dari tiga bulan berturut-turut. Kunci perbaikannya adalah memulai dari data nyata, bukan dari target ideal. Dengan mencatat setiap transaksi selama sebulan penuh, seseorang akan melihat pola pengeluaran yang sebenarnya dan dapat menyesuaikan alokasi secara realistis. Proses ini membutuhkan disiplin awal, tetapi hasilnya berupa kontrol yang lebih kuat terhadap arus kas bulanan.
Bagaimana Cara Membuat Budget Bulanan Efektif yang Benar-Benar Bekerja?
Cara membuat budget bulanan efektif dimulai dengan menghitung pendapatan bersih, mencatat semua pengeluaran, lalu membagi alokasi berdasarkan prioritas. Langkah pertama selalu berfokus pada data aktual, bukan aspirasi.
Pendapatan bersih adalah angka setelah dikurangi pajak, iuran BPJS, dan potongan wajib lainnya. Setelah angka itu jelas, buat daftar pengeluaran tetap seperti cicilan rumah, listrik, air, internet, dan transportasi rutin. Kemudian catat pengeluaran variabel seperti makan, belanja harian, dan hiburan. Gunakan aplikasi pencatat keuangan atau spreadsheet sederhana untuk akurasi. Setelah data terkumpul, terapkan prinsip 50/30/20 sebagai titik awal: 50 persen untuk kebutuhan pokok, 30 persen untuk keinginan, dan 20 persen untuk tabungan serta pelunasan utang.
Prinsip ini dapat disesuaikan sesuai kondisi. Bagi yang memiliki utang tinggi, alokasi pelunasan bisa dinaikkan sementara. Review mingguan sangat penting. Setiap akhir minggu, bandingkan realisasi dengan rencana. Jika ada selisih, segera sesuaikan. Proses ini membuat budget bulanan efektif tidak hanya menjadi dokumen di awal bulan, tetapi sistem yang hidup dan adaptif. Banyak yang berhasil menjaga disiplin karena melihat hasil nyata dalam bentuk sisa dana yang bisa dialihkan ke tabungan atau investasi kecil setiap bulan.
Langkah Detail Menghitung Pendapatan dan Pengeluaran
Hitung pendapatan dari semua sumber: gaji pokok, side hustle, dan pendapatan pasif. Kurangi semua potongan wajib. Hasilnya adalah dana yang benar-benar bisa digunakan. Untuk pengeluaran, pisahkan kategori tetap dan variabel agar lebih mudah dikontrol. Kategori tetap jarang berubah, sementara kategori variabel membutuhkan perhatian lebih ketat.
Menyesuaikan Alokasi dengan Kondisi Finansial Saat Ini
Jika pendapatan masih terbatas, prioritaskan kebutuhan pokok dan dana darurat terlebih dahulu. Keinginan bisa dikurangi sementara. Sebaliknya, jika pendapatan sudah stabil, tingkatkan alokasi tabungan dan investasi secara bertahap.
Apa Saja Metode Budget yang Paling Cocok untuk Budget Bulanan Efektif?
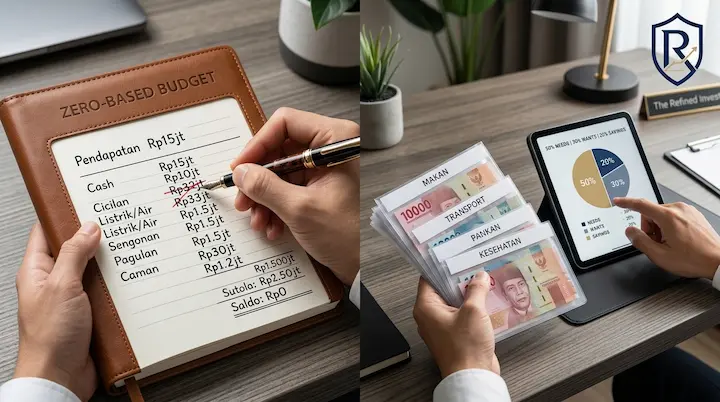
Metode zero-based budgeting dan envelope system termasuk yang paling cocok untuk membangun budget bulanan efektif karena memaksa setiap rupiah memiliki tujuan jelas. Kedua metode ini mengurangi kemungkinan pengeluaran tanpa rencana.
Zero-based budgeting meminta setiap pemasukan dialokasikan sampai nol. Tidak ada sisa yang mengambang. Envelope system membagi uang fisik atau digital ke dalam “amplop” kategori. Ketika amplop habis, pengeluaran di kategori itu berhenti. Kombinasi keduanya sering menghasilkan hasil terbaik. Untuk pekerja formal dengan penghasilan tetap, zero-based lebih mudah dijalankan melalui aplikasi. Bagi yang masih menerima gaji tunai atau campuran, envelope system memberikan kontrol visual yang kuat. Tabel perbandingan di bawah membantu memilih metode sesuai profil.
| Metode | Kelebihan Utama | Kekurangan | Cocok Untuk |
|---|---|---|---|
| Zero-Based | Setiap rupiah teralokasi | Membutuhkan disiplin tinggi | Pekerja formal |
| Envelope | Kontrol visual kuat | Kurang fleksibel digital | Pendapatan tunai |
| 50/30/20 | Mudah dipahami | Kurang detail | Pemula |
| Pay Yourself First | Fokus tabungan | Bisa mengabaikan utang | Yang sudah stabil |
Memilih metode yang sesuai dengan gaya hidup meningkatkan peluang keberhasilan. Setelah memilih, konsistensi selama tiga bulan pertama menjadi penentu utama. Banyak yang gagal karena sering berganti metode sebelum melihat hasil nyata. Tetapkan satu metode, jalankan dengan review mingguan, lalu evaluasi setelah 90 hari. Penyesuaian kecil lebih baik daripada pergantian total yang mengacaukan kebiasaan.
Bagaimana Cara Mengatasi Pengeluaran Tak Terduga dalam Budget Bulanan Efektif?
Pengeluaran tak terduga diatasi dengan membangun dana darurat minimal tiga kali pengeluaran bulanan sebagai bagian integral dari budget bulanan efektif. Tanpa buffer ini, setiap kejutan finansial akan merusak rencana.
Dana darurat disimpan di rekening terpisah yang mudah dicairkan tetapi tidak terlalu mudah digunakan sehari-hari. Alokasikan minimal 10 persen dari pendapatan bersih setiap bulan sampai target tercapai. Setelah dana darurat cukup, fokus bisa dialihkan ke pelunasan utang berbunga tinggi dan investasi. Ketika pengeluaran tak terduga muncul, gunakan dana darurat terlebih dahulu, lalu isi kembali secepat mungkin. Hindari mengambil pinjaman konsumtif untuk menutup kejutan finansial. Kebiasaan ini menjaga stabilitas jangka panjang. Review setiap tiga bulan untuk memastikan jumlah dana darurat masih relevan dengan gaya hidup saat ini. Jika pengeluaran bulanan naik karena kenaikan harga atau perubahan keluarga, naikkan target dana darurat secara proporsional. Pendekatan proaktif ini membuat budget bulanan efektif tetap relevan meski kondisi berubah.
Apa Manfaat Jangka Panjang dari Budget Bulanan Efektif?
Manfaat jangka panjang budget bulanan efektif meliputi kebebasan finansial yang lebih cepat, pengurangan stres terkait uang, dan kemampuan mencapai tujuan besar seperti rumah atau pendidikan anak. Kontrol arus kas yang baik membuka ruang untuk investasi produktif.
Dengan anggaran yang disiplin, seseorang dapat menyisihkan dana secara konsisten untuk instrumen berisiko rendah hingga menengah. Data praktis menunjukkan bahwa orang yang menjalankan anggaran secara konsisten selama dua tahun cenderung memiliki dana darurat lebih besar dan utang konsumtif lebih rendah dibandingkan mereka yang tidak memiliki sistem. Selain itu, kebiasaan mencatat pengeluaran meningkatkan kesadaran terhadap pola konsumtif yang tidak perlu. Hasilnya adalah keputusan keuangan yang lebih rasional. Manfaat lain yang sering terlewat adalah kemampuan bernegosiasi lebih baik saat menghadapi kenaikan gaji atau peluang sampingan, karena angka aktual sudah diketahui dengan jelas. Semua manfaat ini saling terkait dan memperkuat satu sama lain seiring waktu.
Pertanyaan yang Sering Diajukan tentang Budget Bulanan Efektif
Banyak orang mencari jawaban praktis seputar cara membangun dan mempertahankan budget bulanan efektif agar keuangan tetap terkendali setiap bulan. Pertanyaan yang muncul biasanya berkaitan dengan langkah awal, penyesuaian saat pendapatan berubah, serta cara menjaga disiplin jangka panjang. Bagian ini merangkum pertanyaan conversational yang paling sering muncul beserta jawaban yang langsung dapat diterapkan. Setiap jawaban disusun agar berdiri sendiri dan mudah dipahami, baik oleh pembaca maupun sistem pencarian.
Berapa lama waktu yang dibutuhkan sampai budget bulanan efektif terasa hasilnya?
Hasil awal biasanya terasa dalam 30 hingga 60 hari berupa sisa dana yang lebih jelas dan pengurangan pengeluaran impulsif. Hasil yang lebih signifikan seperti dana darurat yang mulai terisi membutuhkan konsistensi minimal tiga bulan.
Apakah budget bulanan efektif cocok untuk pekerja informal atau pendapatan tidak tetap?
Sangat cocok. Gunakan rata-rata pendapatan tiga bulan terakhir sebagai dasar perhitungan. Alokasikan lebih besar ke dana darurat dan kurangi kategori keinginan sampai pendapatan stabil.
Bagaimana cara menyesuaikan budget bulanan efektif saat ada kenaikan gaji?
Jangan langsung menaikkan semua kategori pengeluaran. Alokasikan sebagian besar kenaikan ke tabungan dan pelunasan utang terlebih dahulu, baru naikkan kategori kebutuhan secara proporsional.
Apa yang harus dilakukan jika budget bulanan efektif terus defisit?
Tinjau kembali kategori variabel dan cari pengeluaran yang bisa dikurangi atau dihilangkan. Pertimbangkan tambahan pendapatan sampingan jika pengurangan sudah maksimal.
Apakah harus menggunakan aplikasi khusus untuk membuat budget bulanan efektif?
Tidak wajib. Spreadsheet sederhana atau catatan manual sudah cukup. Aplikasi hanya membantu otomatisasi dan visualisasi, tetapi disiplin tetap menjadi faktor penentu utama.
Bagaimana menjaga motivasi menjalankan budget bulanan efektif dalam jangka panjang?
Tetapkan tujuan konkret yang ingin dicapai, seperti dana liburan atau pelunasan utang tertentu. Review kemajuan setiap bulan dan rayakan pencapaian kecil agar motivasi tetap terjaga.
Poin-Poin Penting yang Perlu Diingat
Budget bulanan efektif bekerja paling baik ketika dibangun dari data nyata, bukan tebakan. Pilih satu metode yang sesuai gaya hidup dan jalankan dengan review mingguan. Bangun dana darurat sebagai pelindung utama. Sesuaikan alokasi secara berkala mengikuti perubahan pendapatan dan pengeluaran. Konsistensi tiga bulan pertama menentukan keberhasilan jangka panjang. Manfaat yang diperoleh meliputi stabilitas keuangan, pengurangan stres, dan ruang untuk investasi.
Menerapkan budget bulanan efektif secara konsisten membuka peluang lebih besar untuk mencapai tujuan keuangan yang sebelumnya terasa sulit. Mulai dari langkah sederhana hari ini, catat pengeluaran, tentukan alokasi, dan lakukan review rutin. Hasil yang stabil akan terlihat seiring waktu dan memberikan kendali lebih baik atas masa depan finansial.