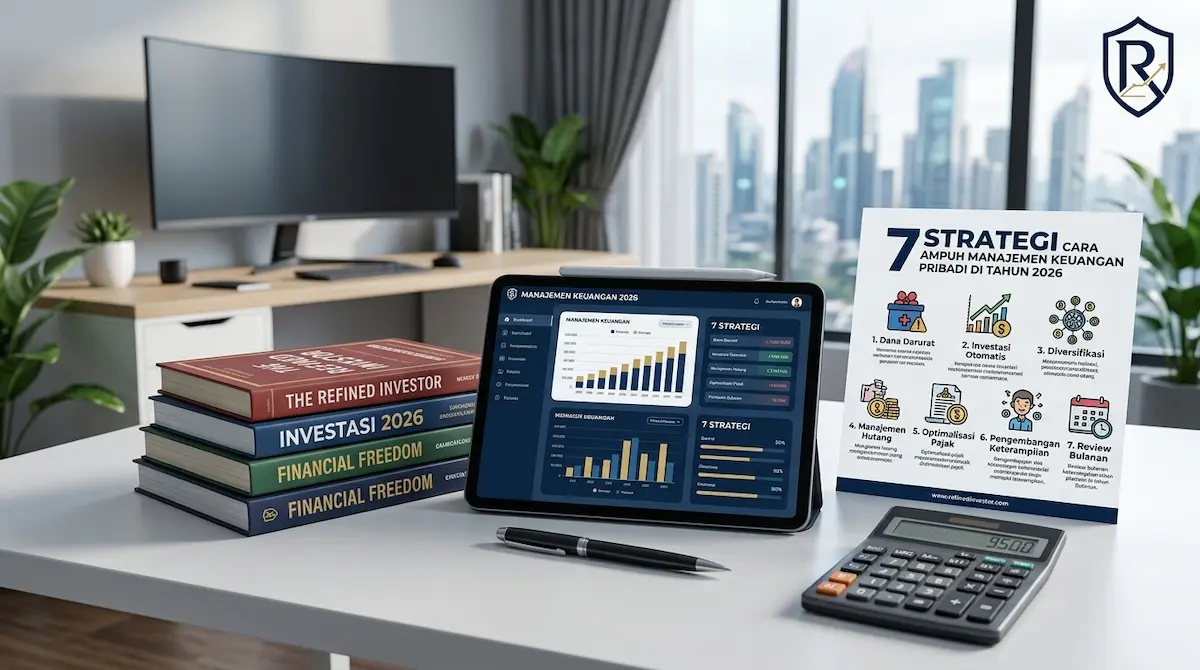
TheRefinedInvestor – Manajemen keuangan pribadi adalah proses terencana untuk mengatur pemasukan, pengeluaran, tabungan, dan investasi agar tujuan finansial tercapai tanpa stres. Praktik ini mencakup pencatatan arus kas, penyusunan anggaran, pembentukan dana darurat, pengendalian utang, serta alokasi aset yang sesuai profil risiko. Banyak orang yang mulai menerapkan manajemen keuangan pribadi melaporkan penurunan tekanan finansial dalam tiga hingga […]
TheRefinedInvestor – Manajemen keuangan pribadi adalah proses terencana untuk mengatur pemasukan, pengeluaran, tabungan, dan investasi agar tujuan finansial tercapai tanpa stres. Praktik ini mencakup pencatatan arus kas, penyusunan anggaran, pembentukan dana darurat, pengendalian utang, serta alokasi aset yang sesuai profil risiko.
Banyak orang yang mulai menerapkan manajemen keuangan pribadi melaporkan penurunan tekanan finansial dalam tiga hingga enam bulan pertama. Intinya, manajemen keuangan pribadi mengubah kebiasaan reaktif menjadi keputusan proaktif yang melindungi aset dan membuka peluang pertumbuhan. Dengan pendekatan sistematis, setiap individu dapat membangun fondasi keuangan yang lebih tahan terhadap inflasi dan perubahan ekonomi.
Mengapa Manajemen Keuangan Pribadi Menjadi Kebutuhan Mendesak Saat Ini?
Manajemen keuangan pribadi kini menjadi fondasi utama karena biaya hidup terus naik sementara pendapatan sering stagnan. Tanpa sistem yang jelas, kebocoran kecil pada pengeluaran harian dapat mengikis kemampuan menabung dan berinvestasi. Data praktis menunjukkan bahwa rumah tangga yang mencatat setiap transaksi cenderung memiliki surplus bulanan 15–25 persen lebih tinggi dibanding yang tidak mencatat. Manajemen keuangan pribadi membantu mengidentifikasi pola belanja yang tidak produktif dan mengalihkan dana tersebut ke pos yang lebih bermanfaat. Hasilnya, seseorang dapat menghadapi kenaikan harga kebutuhan pokok dengan lebih tenang karena sudah memiliki cadangan dan rencana cadangan.
Proses ini juga mengurangi ketergantungan pada utang konsumtif. Ketika arus kas terpantau, keputusan pinjaman hanya diambil untuk keperluan produktif. Manajemen keuangan pribadi menciptakan kejelasan antara kebutuhan dan keinginan sehingga pengeluaran lebih terarah. Dalam jangka panjang, kebiasaan ini membentuk aset yang dapat menghasilkan passive income. Orang yang konsisten menerapkan sistem ini biasanya lebih siap menghadapi peristiwa tak terduga seperti kehilangan pekerjaan atau biaya medis mendadak.
Banyak keluarga yang sebelumnya selalu merasa kekurangan di akhir bulan kini mampu menyisihkan dana untuk liburan singkat atau perbaikan rumah tanpa harus berhutang. Perubahan ini terjadi karena setiap rupiah sudah memiliki tujuan yang jelas sejak awal bulan. Kebiasaan mencatat juga menumbuhkan kesadaran kolektif di dalam rumah tangga sehingga seluruh anggota keluarga turut menjaga disiplin pengeluaran.
Bagaimana Cara Memulai Manajemen Keuangan Pribadi dari Nol?
Langkah pertama manajemen keuangan pribadi adalah mencatat seluruh pemasukan dan pengeluaran selama minimal 30 hari. Gunakan aplikasi sederhana atau buku catatan agar setiap transaksi tercatat tanpa terkecuali. Setelah data terkumpul, kelompokkan pengeluaran menjadi kebutuhan pokok, kewajiban, dan keinginan. Dari pemetaan ini muncul gambaran nyata berapa persen pendapatan yang benar-benar tersisa. Manajemen keuangan pribadi yang efektif selalu dimulai dari kesadaran terhadap angka aktual, bukan estimasi kasar.
Setelah pencatatan, tentukan tujuan keuangan yang spesifik dan terukur. Contohnya menabung dana darurat setara enam bulan pengeluaran atau melunasi utang kartu kredit dalam 18 bulan. Setiap tujuan harus memiliki tenggat waktu agar progress dapat dievaluasi. Manajemen keuangan pribadi tanpa target cenderung kehilangan momentum karena tidak ada indikator keberhasilan yang jelas.
Dengan tujuan tertulis, motivasi untuk menunda pembelian impulsif meningkat secara alami. Banyak orang merasa terkejut ketika melihat rincian pengeluaran kategori “keinginan” yang ternyata melebihi perkiraan. Kesadaran ini menjadi titik balik untuk mengubah pola belanja. Mulailah dengan target yang realistis agar tidak cepat frustasi. Setelah tiga bulan praktik, biasanya muncul surplus yang sebelumnya tidak terlihat.
Susun Anggaran Bulanan yang Realistis
Anggaran menjadi tulang punggung manajemen keuangan pribadi. Metode 50/30/20 masih relevan: 50 persen untuk kebutuhan, 30 persen keinginan, dan 20 persen tabungan plus investasi. Sesuaikan proporsi tersebut dengan kondisi aktual, misalnya menaikkan porsi tabungan jika utang masih tinggi. Tinjau anggaran setiap akhir bulan dan lakukan penyesuaian kecil agar tetap realistis. Anggaran yang terlalu ketat justru mudah ditinggalkan, sedangkan yang terlalu longgar tidak menghasilkan perubahan berarti.
Beberapa orang memilih metode zero-based budgeting di mana setiap rupiah pendapatan sudah dialokasikan ke pos tertentu sebelum bulan dimulai. Pendekatan ini sangat efektif bagi mereka yang ingin mengontrol pengeluaran secara ketat. Yang penting adalah memilih metode yang sesuai dengan gaya hidup dan kemampuan untuk konsisten menjalaninya. Evaluasi bulanan membantu menemukan pos yang bisa dipangkas tanpa mengurangi kualitas hidup secara signifikan.
Bangun Dana Darurat sebagai Prioritas Utama
Dana darurat adalah lapisan perlindungan pertama dalam manajemen keuangan pribadi. Targetkan minimal tiga hingga enam bulan pengeluaran rutin. Simpan dana tersebut di instrumen likuid seperti rekening tabungan berbunga atau deposito berjangka pendek. Jangan mencampur dana darurat dengan uang investasi jangka panjang. Keberadaan dana ini mencegah seseorang terpaksa berutang saat menghadapi kejadian tak terduga. Proses pembentukan dana darurat sebaiknya dilakukan secara bertahap. Mulai dengan target satu bulan pengeluaran terlebih dahulu, lalu naikkan secara bertahap. Dengan cara ini, tekanan psikologis berkurang dan kebiasaan menabung terbentuk lebih alami. Setelah target tercapai, dana tersebut hanya boleh digunakan untuk situasi darurat yang benar-benar mendesak. Jangan tergoda untuk menariknya demi liburan atau pembelian barang non-esensial.
Apa Saja Kesalahan Umum yang Merusak Manajemen Keuangan Pribadi?
Banyak orang gagal menjaga konsistensi manajemen keuangan pribadi karena mengabaikan pencatatan rutin. Tanpa data harian, keputusan sering berdasarkan perasaan semata. Kesalahan lain adalah menunda pembentukan dana darurat demi investasi berisiko tinggi. Ketika pasar turun atau kebutuhan mendesak muncul, aset yang belum liquid terpaksa dijual dengan kerugian. Manajemen keuangan pribadi yang sehat selalu menempatkan keamanan di atas imbal hasil jangka pendek.
Penggunaan utang konsumtif tanpa rencana pelunasan juga menjadi jebakan. Bunga yang menumpuk mengurangi ruang untuk menabung. Orang yang terjebak pola ini sering merasa pendapatan meningkat namun tidak pernah merasa lebih kaya. Manajemen keuangan pribadi mengharuskan setiap utang memiliki jadwal pembayaran yang jelas dan sumber dana yang sudah dialokasikan. Hindari membuka fasilitas kredit baru sebelum utang lama lunas. Kesalahan lain yang sering terjadi adalah terlalu optimis dalam memperkirakan pendapatan di masa depan. Ketika proyeksi tidak tercapai, anggaran menjadi kacau dan target tabungan terpaksa ditunda. Selalu gunakan angka pendapatan yang sudah pasti, bukan yang masih bersifat spekulatif.
Mengabaikan Inflasi dan Biaya Tersembunyi
Inflasi mengikis daya beli secara perlahan. Tanpa penyesuaian anggaran tahunan, target tabungan yang ditetapkan lima tahun lalu menjadi tidak relevan. Biaya langganan digital, biaya admin bank, dan biaya asuransi yang tidak optimal juga sering luput dari perhatian. Tinjau ulang semua pengeluaran tetap setidaknya dua kali setahun agar manajemen keuangan pribadi tetap selaras dengan kondisi ekonomi terkini. Banyak orang tidak menyadari bahwa biaya langganan yang awalnya murah bisa meningkat secara otomatis setiap tahun. Melakukan audit tahunan terhadap seluruh langganan digital dapat menghemat ratusan ribu rupiah per bulan. Begitu juga dengan memilih produk asuransi yang benar-benar sesuai kebutuhan, bukan sekadar mengikuti rekomendasi agen. Langkah-langkah kecil ini secara kumulatif memberikan dampak besar terhadap surplus bulanan.
Bagaimana Menghubungkan Manajemen Keuangan Pribadi dengan Investasi?
Setelah dana darurat terbentuk dan utang konsumtif terkendali, surplus dapat dialihkan ke investasi. Manajemen keuangan pribadi yang matang memisahkan dana investasi dari dana operasional. Pilih instrumen sesuai horizon waktu: reksa dana pasar uang untuk jangka pendek, obligasi atau reksa dana campuran untuk menengah, dan saham atau reksa dana saham untuk jangka panjang. Diversifikasi mengurangi risiko konsentrasi pada satu aset.
Evaluasi portofolio minimal sekali setahun. Rebalancing menjaga alokasi tetap sesuai profil risiko. Manajemen keuangan pribadi tidak berhenti pada tahap menabung, melainkan berlanjut ke tahap pertumbuhan aset. Orang yang mengintegrasikan investasi secara disiplin biasanya mencapai kebebasan finansial lebih cepat dibanding yang hanya mengandalkan tabungan konvensional. Mulailah dengan nominal kecil agar terbiasa dengan fluktuasi pasar. Jangan menginvestasikan uang yang dibutuhkan dalam waktu dekat. Selalu pastikan tujuan investasi sudah jelas sebelum memilih instrumen. Dengan pendekatan bertahap, risiko emosional saat pasar turun dapat diminimalkan.
Tabel Perbandingan Instrumen Investasi Sederhana
| Instrumen | Risiko | Likuiditas | Horizon Waktu Ideal | Potensi Return Tahunan |
|---|---|---|---|---|
| Tabungan Biasa | Sangat Rendah | Tinggi | < 1 tahun | 1–3% |
| Deposito | Rendah | Sedang | 1–3 tahun | 3–5% |
| Reksa Dana Pasar Uang | Rendah | Tinggi | < 2 tahun | 4–6% |
| Obligasi Pemerintah | Rendah-Sedang | Sedang | 3–7 tahun | 5–7% |
| Reksa Dana Saham | Tinggi | Tinggi | > 5 tahun | 8–12% (historis) |
Tabel di atas membantu memilih instrumen yang selaras dengan tujuan dalam kerangka manajemen keuangan pribadi. Pilih sesuai kebutuhan likuiditas dan toleransi risiko, bukan sekadar mengikuti tren. Selalu bandingkan biaya administrasi dan pajak yang melekat pada setiap instrumen. Biaya yang tinggi dapat menggerus return secara signifikan dalam jangka panjang. Pahami juga karakteristik likuiditas agar tidak kesulitan saat dana dibutuhkan sewaktu-waktu.
Langkah Praktis Menjaga Konsistensi Manajemen Keuangan Pribadi
Otomatiskan transfer ke rekening tabungan dan investasi setiap tanggal gajian. Dengan cara ini, surplus langsung dialokasikan sebelum muncul godaan belanja. Tinjau laporan keuangan bulanan di waktu yang sama setiap bulan agar menjadi kebiasaan. Libatkan anggota keluarga dalam diskusi anggaran agar semua pihak memiliki pemahaman yang sama. Manajemen keuangan pribadi yang melibatkan rumah tangga cenderung lebih berkelanjutan.
Gunakan aplikasi pencatat keuangan yang terhubung dengan rekening bank untuk mengurangi beban manual. Namun tetap lakukan pengecekan manual sesekali agar tidak sepenuhnya bergantung pada teknologi. Evaluasi kemajuan terhadap tujuan setiap kuartal. Jika target tidak tercapai, identifikasi hambatan dan sesuaikan strategi tanpa mengubah tujuan utama. Konsistensi kecil yang dilakukan berulang menghasilkan hasil yang signifikan dalam jangka panjang. Buat pengingat di kalender untuk meninjau anggaran agar tidak terlewat. Rayakan pencapaian kecil seperti berhasil menabung selama tiga bulan berturut-turut. Penguatan positif ini membantu menjaga motivasi tetap tinggi. Hindari membandingkan progress dengan orang lain karena setiap orang memiliki kondisi dan tujuan yang berbeda.
FAQ Seputar Manajemen Keuangan Pribadi
Banyak pertanyaan muncul ketika seseorang mulai serius menerapkan manajemen keuangan pribadi. Mulai dari cara menyusun anggaran yang realistis hingga cara memilih instrumen investasi yang aman. Bagian ini merangkum pertanyaan yang paling sering diajukan beserta jawaban yang dapat langsung diterapkan. Setiap jawaban disusun agar memberikan kejelasan praktis tanpa perlu mencari sumber tambahan. Dengan memahami jawaban-jawaban ini, proses manajemen keuangan pribadi menjadi lebih terarah dan mengurangi risiko kesalahan umum yang sering terjadi di tahap awal. Informasi yang lengkap dan praktis membantu pembaca menghindari kebingungan di tahap implementasi.
Apa langkah pertama yang harus dilakukan dalam manajemen keuangan pribadi?
Langkah pertama adalah mencatat seluruh pemasukan dan pengeluaran selama 30 hari penuh. Data ini menjadi dasar penyusunan anggaran yang realistis. Tanpa catatan akurat, manajemen keuangan pribadi hanya akan bergantung pada perkiraan yang sering meleset.
Berapa besar dana darurat yang ideal dalam manajemen keuangan pribadi?
Idealnya tiga hingga enam bulan pengeluaran rutin. Jumlah ini memberikan ruang bernapas saat terjadi kehilangan pendapatan atau biaya tak terduga. Simpan di instrumen yang mudah dicairkan tanpa penalti besar.
Apakah manajemen keuangan pribadi hanya untuk orang berpenghasilan tinggi?
Tidak. Prinsip yang sama berlaku untuk semua tingkat pendapatan. Bahkan dengan penghasilan terbatas, pencatatan dan prioritas pengeluaran dapat menciptakan surplus kecil yang terus bertambah seiring waktu.
Bagaimana cara mengatasi utang dalam kerangka manajemen keuangan pribadi?
Susun daftar utang berdasarkan suku bunga tertinggi, alokasikan pembayaran ekstra ke utang tersebut, dan hentikan penambahan utang baru. Setelah satu utang lunas, alihkan dana ke utang berikutnya hingga semuanya bersih.
Kapan waktu yang tepat mulai berinvestasi setelah menerapkan manajemen keuangan pribadi?
Mulai berinvestasi setelah dana darurat terbentuk dan utang konsumtif berbunga tinggi sudah terkendali. Pastikan surplus bulanan stabil sebelum mengalokasikan dana ke instrumen berisiko.
Apakah aplikasi digital wajib untuk manajemen keuangan pribadi?
Tidak wajib, tetapi sangat membantu. Buku catatan manual tetap efektif selama pencatatan dilakukan secara disiplin. Pilih metode yang paling mungkin dipertahankan dalam jangka panjang.
Key Takeaways
Manajemen keuangan pribadi dimulai dari pencatatan akurat, penyusunan anggaran realistis, dan pembentukan dana darurat. Pengendalian utang serta alokasi surplus ke investasi menjadi tahap lanjutan yang memperkuat fondasi. Konsistensi evaluasi bulanan dan tahunan menjaga sistem tetap relevan terhadap perubahan kondisi ekonomi. Dengan pendekatan terstruktur, setiap individu dapat mengubah pola belanja reaktif menjadi keputusan finansial yang proaktif dan terukur.
Menerapkan prinsip-prinsip manajemen keuangan pribadi secara disiplin membuka peluang mencapai stabilitas dan pertumbuhan aset yang lebih cepat. Mulai dari langkah kecil hari ini agar fondasi keuangan semakin kokoh di tahun-tahun mendatang. Kebiasaan sederhana yang dilakukan secara berulang akan membentuk hasil yang jauh lebih besar daripada usaha sporadis yang tidak terencana. Fokus pada proses jangka panjang, bukan hasil instan, menjadi kunci keberhasilan yang sesungguhnya.