TheRefinedInvestor – Keuangan pribadi cerdas merupakan pendekatan terstruktur dalam mengatur pendapatan, pengeluaran, tabungan, dan investasi agar keuangan tetap stabil serta berkembang secara berkelanjutan. Konsep ini menekankan pengambilan keputusan berdasarkan data nyata, prioritas kebutuhan, dan pengelolaan risiko, bukan sekadar memotong pengeluaran secara sembarangan. Entity utama yang terkait langsung adalah pengelolaan keuangan pribadi yang mencakup penyusunan anggaran, pembentukan […]
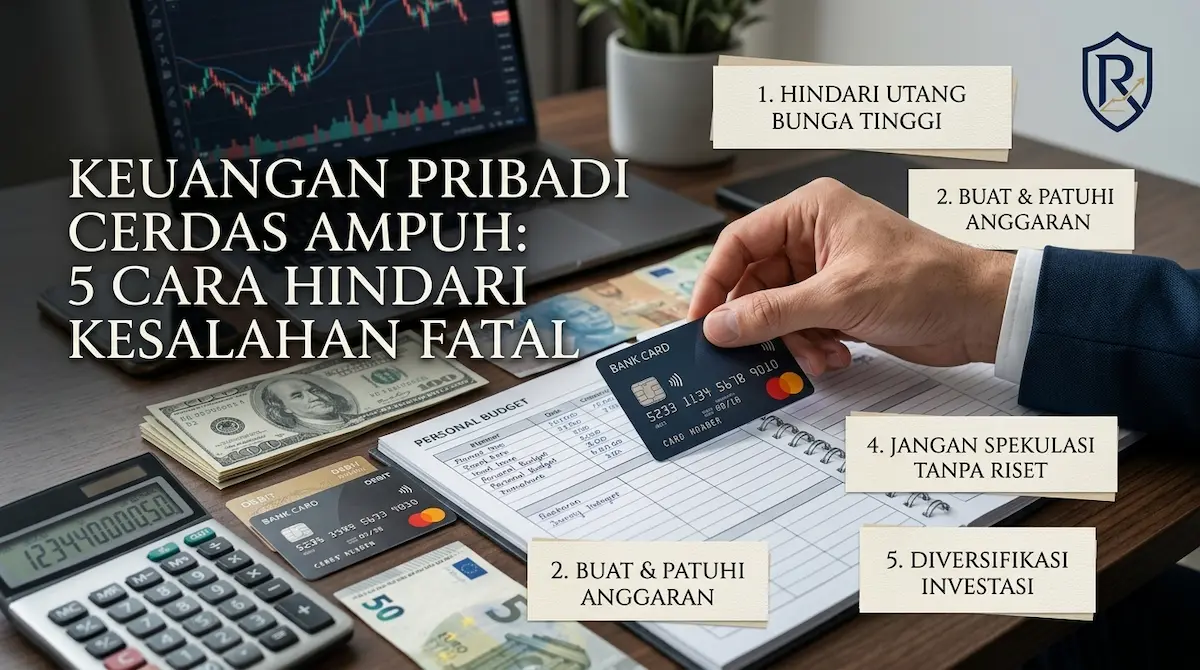
TheRefinedInvestor – Keuangan pribadi cerdas merupakan pendekatan terstruktur dalam mengatur pendapatan, pengeluaran, tabungan, dan investasi agar keuangan tetap stabil serta berkembang secara berkelanjutan. Konsep ini menekankan pengambilan keputusan berdasarkan data nyata, prioritas kebutuhan, dan pengelolaan risiko, bukan sekadar memotong pengeluaran secara sembarangan.
Entity utama yang terkait langsung adalah pengelolaan keuangan pribadi yang mencakup penyusunan anggaran, pembentukan dana darurat, pengendalian utang, serta perencanaan tujuan jangka panjang. Dengan menerapkan keuangan pribadi cerdas, seseorang dapat menghindari utang konsumtif berbunga tinggi, membangun cadangan likuiditas yang memadai, dan mempersiapkan tujuan finansial seperti pendidikan anak atau masa pensiun.
Praktik ini relevan bagi siapa saja yang ingin mengubah pola belanja reaktif menjadi keputusan proaktif yang terukur dan konsisten.
Mengapa Keuangan Pribadi Cerdas Menjadi Fondasi Stabilitas Finansial?
Keuangan pribadi cerdas menjadi fondasi karena mengubah cara pandang terhadap uang dari sekadar alat transaksi harian menjadi instrumen pencapaian tujuan hidup. Tanpa pendekatan sistematis ini, bahkan pendapatan yang relatif besar dapat habis tanpa jejak yang berarti.
Pengelolaan yang cerdas dimulai dari pemahaman mendalam terhadap arus kas. Setiap rupiah yang masuk harus memiliki alokasi jelas: kebutuhan pokok, tabungan, investasi, dan cadangan risiko. Berbagai survei keuangan rumah tangga, termasuk hasil survei literasi keuangan OJK, menunjukkan bahwa keluarga yang menerapkan anggaran tertulis secara rutin memiliki tingkat stres finansial lebih rendah dan kemampuan pulih lebih cepat saat terjadi gangguan pendapatan. Mereka juga cenderung memiliki cadangan yang cukup untuk menghadapi biaya tak terduga tanpa harus berutang.
Contoh praktisnya dapat dilihat pada pola pembagian sederhana. Seseorang dengan penghasilan tetap dapat memulai dengan kerangka 50 persen untuk kebutuhan pokok, 30 persen untuk keinginan yang terkendali, dan 20 persen untuk tabungan serta investasi. Kerangka ini bukan aturan kaku yang harus diikuti mentah-mentah, melainkan titik awal yang bisa disesuaikan dengan kondisi nyata. Yang lebih penting adalah konsistensi pencatatan. Menggunakan aplikasi sederhana atau spreadsheet sudah memadai untuk memulai. Ketika pencatatan menjadi kebiasaan harian atau mingguan, pola pengeluaran berlebih akan langsung terlihat dan dapat dikoreksi sebelum berkembang menjadi masalah serius. Proses ini juga membantu mengidentifikasi kebocoran kecil yang sering luput dari perhatian, seperti langganan digital yang tidak terpakai atau kebiasaan makan di luar yang berlebihan.
Dengan fondasi ini, keuangan pribadi cerdas tidak hanya melindungi dari risiko jangka pendek, tetapi juga membuka ruang untuk pertumbuhan aset secara bertahap.
Bagaimana Membangun Anggaran yang Benar-Benar Bekerja dalam Keuangan Pribadi Cerdas?
Anggaran yang benar-benar bekerja adalah anggaran yang realistis, fleksibel, dan dievaluasi secara berkala. Banyak orang gagal mempertahankan anggaran karena membuatnya terlalu ketat atau mengabaikan pengeluaran yang bersifat tak terduga.
Langkah awal yang paling efektif adalah mencatat seluruh pemasukan dan pengeluaran selama minimal 30 hari tanpa mengubah kebiasaan lama. Data mentah ini menjadi dasar penyusunan yang akurat. Setelah data terkumpul, kelompokkan pengeluaran menjadi kategori tetap seperti sewa rumah, cicilan, dan tagihan rutin, serta kategori variabel seperti makan, transportasi, dan hiburan. Alokasikan dana darurat setara minimal tiga bulan pengeluaran rutin sebelum menambah porsi investasi.
Evaluasi bulanan menjadi bagian yang tidak boleh dilewatkan. Bandingkan realisasi dengan rencana yang telah dibuat. Jika terdapat kategori yang selalu melebihi batas, sesuaikan angkanya secara realistis, bukan memaksakan diri untuk tetap pada target yang mustahil. Anggaran yang terlalu kaku justru mendorong orang untuk meninggalkannya sepenuhnya. Metode zero-based budgeting dapat digunakan bagi yang menginginkan kontrol lebih ketat: setiap rupiah diberi tugas spesifik hingga saldo akhir bulan mendekati nol. Metode ini memaksa prioritas dan secara alami mengurangi pengeluaran impulsif.
Langkah Praktis Menyusun Anggaran Bulanan yang Efektif
- Hitung total pendapatan bersih setelah potongan wajib.
- Catat seluruh pengeluaran selama 30 hari terakhir secara detail.
- Tentukan persentase alokasi berdasarkan prioritas kebutuhan dan tujuan.
- Sisihkan dana darurat secara otomatis setiap kali menerima penghasilan.
- Lakukan review dan penyesuaian setiap akhir bulan berdasarkan data nyata.
Proses di atas membutuhkan disiplin di bulan-bulan awal, namun setelah tiga hingga empat bulan biasanya menjadi kebiasaan otomatis. Keuangan pribadi cerdas sangat bergantung pada konsistensi langkah-langkah sederhana ini.
Apa Saja Komponen Utama yang Membentuk Keuangan Pribadi Cerdas?
Komponen utama keuangan pribadi cerdas meliputi dana darurat, perlindungan risiko, pengendalian utang, dan pertumbuhan aset. Keempat elemen ini saling terkait dan sebaiknya dibangun secara berurutan agar fondasinya kokoh.
Dana darurat menjadi lapisan pertama. Idealnya jumlahnya setara tiga hingga enam bulan pengeluaran rutin dan disimpan di instrumen yang likuid serta aman, seperti rekening tabungan berbunga atau reksa dana pasar uang. Tanpa cadangan ini, setiap gangguan pendapatan atau biaya mendadak akan memaksa seseorang berutang dengan bunga yang merugikan.
Perlindungan risiko mencakup asuransi kesehatan dan asuransi jiwa yang disesuaikan dengan kebutuhan aktual. Tujuannya bukan untuk spekulasi, melainkan melindungi aset yang sudah berhasil dibangun. Pengendalian utang berfokus pada penghapusan utang konsumtif berbunga tinggi terlebih dahulu, kemudian pengelolaan cicilan produktif dengan cara yang bijak.
Pertumbuhan aset dilakukan melalui investasi yang sesuai dengan profil risiko dan horizon waktu. Mulai dari instrumen sederhana seperti reksa dana pasar uang atau obligasi bagi pemula, kemudian bisa dilanjutkan dengan panduan investasi crypto untuk pemula setelah fondasi keamanan sudah kuat.
Tabel Perbandingan Pendekatan Pengelolaan Keuangan
| Aspek | Pendekatan Biasa | Keuangan Pribadi Cerdas | Dampak Jangka Panjang |
|---|---|---|---|
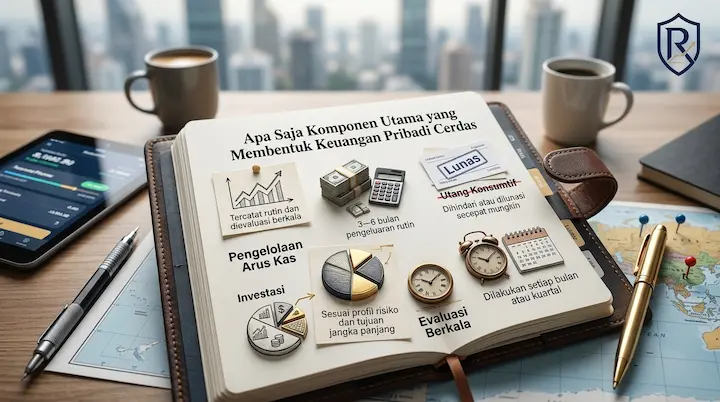
| Pengelolaan Arus Kas | Tidak tercatat atau sporadis | Tercatat rutin dan dievaluasi berkala | Kontrol lebih baik, stres finansial turun |
| Dana Darurat | Tidak ada atau jumlah minimal | 3–6 bulan pengeluaran rutin | Ketahanan terhadap gangguan pendapatan |
| Utang Konsumtif | Sering digunakan untuk konsumsi | Dihindari atau dilunasi secepat mungkin | Bebas dari beban bunga tinggi |
| Investasi | Acak atau bersifat spekulatif | Sesuai profil risiko dan tujuan jangka panjang | Pertumbuhan aset yang lebih stabil |
| Evaluasi Berkala | Jarang atau tidak pernah dilakukan | Dilakukan setiap bulan atau kuartal | Perbaikan berkelanjutan dan adaptif |
Tabel di atas memperlihatkan perbedaan nyata antara pola reaktif dan pendekatan proaktif dalam keuangan pribadi cerdas.
Bagaimana Cara Menghindari Jebakan Keuangan yang Paling Umum?
Jebakan keuangan yang paling sering ditemui adalah gaya hidup di atas kemampuan, penggunaan utang kartu kredit untuk konsumsi, serta investasi tanpa pemahaman yang memadai. Keuangan pribadi cerdas secara sistematis menutup celah-celah tersebut.
Gaya hidup di atas kemampuan sering muncul karena tekanan sosial atau kebiasaan membandingkan diri dengan orang lain di media sosial. Solusinya adalah menetapkan batas pengeluaran untuk kategori keinginan dan menerapkan aturan penundaan pembelian besar minimal 48 jam. Utang kartu kredit untuk barang nonproduktif harus dihindari sejauh mungkin. Jika sudah terlanjur, prioritaskan pelunasan dengan metode avalanche yang fokus pada bunga tertinggi terlebih dahulu, atau metode snowball yang fokus pada saldo terkecil untuk memberikan motivasi psikologis.
Investasi tanpa pemahaman yang cukup sering berakhir dengan kerugian. Sebelum menempatkan dana, pelajari terlebih dahulu tingkat risiko, biaya yang dikenakan, dan horizon waktu yang sesuai. Mulai dari instrumen yang sederhana dan tingkatkan kompleksitas seiring dengan bertambahnya pengetahuan. Hindari sepenuhnya tip instan atau janji return tinggi tanpa penjelasan risiko yang jelas.
Dengan menerapkan prinsip keuangan pribadi cerdas, seseorang dapat mengenali tanda-tanda jebakan lebih awal dan mengambil langkah korektif sebelum kerugian menjadi besar.
Kapan Waktu yang Tepat untuk Mulai Menerapkan Keuangan Pribadi Cerdas?
Waktu terbaik untuk memulai adalah saat ini, terlepas dari besar kecilnya pendapatan yang dimiliki. Bahkan dengan penghasilan yang terbatas, kebiasaan mencatat pengeluaran dan menyisihkan sedikit demi sedikit sudah membentuk fondasi yang berharga.
Bagi yang baru memulai, fokuslah pada tiga hal utama: catat arus kas secara jujur, bangun dana darurat dalam jumlah kecil secara konsisten, dan hentikan penambahan utang baru. Setelah enam bulan berjalan, evaluasi kemajuan yang telah dicapai dan mulai menambah porsi investasi secara bertahap. Bagi yang sudah memiliki aset, periksa kembali alokasi portofolio dan pastikan perlindungan risiko masih relevan dengan kondisi terkini.
Tidak ada usia atau status sosial tertentu yang menjadi syarat mutlak. Yang dibutuhkan hanyalah keputusan untuk berhenti mengandalkan kebiasaan lama yang tidak terukur. Keuangan pribadi cerdas dapat dimulai dari langkah paling sederhana yang bisa dikerjakan hari ini.
Bagaimana Memilih Alat dan Metode yang Mendukung Keuangan Pribadi Cerdas?
Pemilihan alat yang tepat memudahkan penerapan keuangan pribadi cerdas dalam kehidupan sehari-hari. Alat tersebut tidak harus mahal atau rumit.
Spreadsheet sederhana atau aplikasi pencatatan keuangan yang gratis sudah sangat memadai untuk pemula. Yang lebih penting adalah kedisiplinan dalam mengisi data secara rutin. Beberapa orang lebih nyaman dengan metode amplop digital, di mana dana dibagi ke beberapa rekening atau kategori virtual sesuai tujuan. Metode ini membantu mengontrol pengeluaran karena batas setiap kategori terlihat jelas.
Untuk investasi, pilih platform yang terdaftar dan diawasi otoritas berwenang. Bandingkan biaya administrasi, kemudahan pencairan, dan ketersediaan edukasi dasar. Hindari platform yang menjanjikan keuntungan tidak wajar. Evaluasi alat yang digunakan setiap enam bulan sekali. Jika suatu metode atau aplikasi sudah tidak lagi mendukung kebiasaan positif, ganti dengan yang lebih sesuai. Konsistensi penggunaan alat jauh lebih penting daripada kecanggihan teknologinya.
FAQ Seputar Keuangan Pribadi Cerdas
Banyak pertanyaan muncul ketika seseorang mulai serius menerapkan keuangan pribadi cerdas dalam kehidupan sehari-hari. Pertanyaan tersebut biasanya berkisar pada cara memulai dari nol, alat yang dibutuhkan, kesalahan yang harus dihindari, serta cara menjaga konsistensi dalam jangka panjang. Jawaban yang jelas, praktis, dan langsung membantu pembaca mengambil langkah konkret tanpa kebingungan yang berkepanjangan.
Apa langkah pertama yang paling efektif untuk membangun keuangan pribadi cerdas?
Langkah pertama yang paling efektif adalah mencatat seluruh pemasukan dan pengeluaran selama satu bulan penuh tanpa mengubah kebiasaan lama. Data ini menjadi dasar penyusunan anggaran yang realistis. Setelah itu, sisihkan dana darurat dalam jumlah kecil secara otomatis setiap kali menerima penghasilan.
Berapa persen dari pendapatan yang ideal untuk ditabung dalam praktik keuangan pribadi cerdas?
Tidak ada angka tunggal yang berlaku untuk semua orang. Acuan umum yang sering digunakan adalah menyisihkan minimal 20 persen dari pendapatan bersih untuk tabungan dan investasi setelah kebutuhan pokok terpenuhi. Persentase dapat ditingkatkan jika pendapatan stabil dan beban utang relatif rendah.
Apakah keuangan pribadi cerdas hanya cocok untuk orang yang berpenghasilan tinggi?
Tidak. Prinsip dasar keuangan pribadi cerdas sama untuk semua tingkat pendapatan. Yang berbeda hanyalah skala dan kecepatan pencapaiannya. Bahkan dengan penghasilan terbatas, kebiasaan mencatat, memprioritaskan, dan menyisihkan sedikit demi sedikit sudah membentuk fondasi yang kuat.
Bagaimana cara menjaga konsistensi penerapan keuangan pribadi cerdas dalam jangka panjang?
Jadwalkan evaluasi bulanan yang singkat dan terfokus. Otomatiskan transfer ke rekening tabungan atau investasi setiap kali menerima penghasilan. Hindari kebiasaan membandingkan diri dengan orang lain. Fokuslah pada kemajuan pribadi dari bulan ke bulan.
Apa perbedaan utama antara menabung biasa dan menerapkan keuangan pribadi cerdas?
Menabung biasa sering bersifat sisa setelah seluruh belanja dilakukan. Keuangan pribadi cerdas menempatkan tabungan dan investasi sebagai prioritas sejak awal, dilengkapi dengan pengendalian risiko, penyusunan anggaran yang realistis, serta evaluasi rutin.
Apakah perlu menunggu kondisi keuangan stabil sebelum memulai keuangan pribadi cerdas?
Tidak perlu menunggu. Justru dengan memulai saat kondisi belum stabil, seseorang dapat lebih cepat membangun kebiasaan positif dan mengurangi risiko terjebak dalam utang atau pengeluaran berlebih.
Key Takeaways
Keuangan pribadi cerdas berawal dari pencatatan arus kas yang jujur dan penyusunan anggaran yang realistis. Fondasi berikutnya adalah pembentukan dana darurat, pengendalian utang konsumtif, serta perlindungan risiko yang memadai. Pertumbuhan aset dilakukan secara bertahap sesuai profil risiko dan tujuan jangka panjang. Evaluasi rutin menjaga seluruh sistem tetap relevan dengan perubahan kondisi.
Menerapkan keuangan pribadi cerdas secara konsisten membuka peluang lebih besar untuk mencapai stabilitas dan kebebasan finansial. Mulailah dari langkah kecil yang dapat dikerjakan hari ini, kemudian tingkatkan seiring dengan bertambahnya kebiasaan dan pengetahuan.Menerapkan keuangan pribadi cerdas secara konsisten membuka peluang lebih besar untuk mencapai stabilitas dan kebebasan finansial. Mulailah dari langkah kecil yang dapat dikerjakan hari ini, kemudian tingkatkan seiring dengan bertambahnya kebiasaan dan pengetahuan melalui edukasi investasi dan keuangan pribadi.Menerapkan keuangan pribadi cerdas secara konsisten membuka peluang lebih besar untuk mencapai stabilitas dan kebebasan finansial. Mulailah dari langkah kecil yang dapat dikerjakan hari ini, kemudian tingkatkan seiring dengan bertambahnya kebiasaan dan pengetahuan.