TheRefinedInvestor – Dana darurat ideal merupakan sejumlah uang tunai atau aset likuid yang disiapkan khusus untuk menutup kebutuhan mendesak tanpa harus berutang atau menjual investasi. Jumlahnya biasanya setara 3–12 bulan pengeluaran rutin, tergantung stabilitas pendapatan, jumlah tanggungan, dan tingkat risiko pekerjaan. Entity utama yang terkait adalah perencanaan keuangan pribadi dan manajemen risiko finansial. Dengan memiliki dana […]
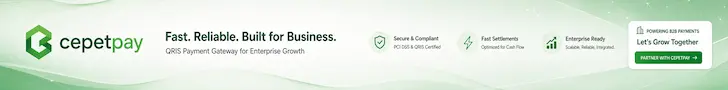
TheRefinedInvestor – Dana darurat ideal merupakan sejumlah uang tunai atau aset likuid yang disiapkan khusus untuk menutup kebutuhan mendesak tanpa harus berutang atau menjual investasi. Jumlahnya biasanya setara 3–12 bulan pengeluaran rutin, tergantung stabilitas pendapatan, jumlah tanggungan, dan tingkat risiko pekerjaan. Entity utama yang terkait adalah perencanaan keuangan pribadi dan manajemen risiko finansial.
Dengan memiliki dana darurat ideal, seseorang dapat menghadapi PHK, biaya medis tak terduga, atau perbaikan rumah mendadak tanpa mengganggu tujuan keuangan jangka panjang. Perhitungan yang tepat menjadi kunci agar jumlahnya tidak terlalu kecil sehingga tidak cukup, maupun terlalu besar sehingga menghambat pertumbuhan aset.
Mengapa Banyak Orang Gagal Memiliki Dana Darurat Ideal?
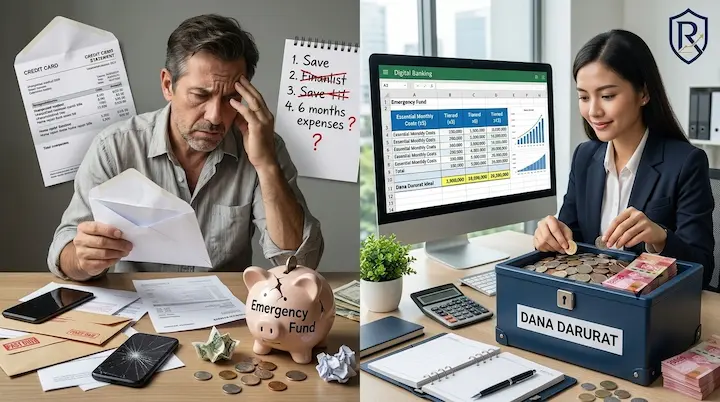
Banyak orang gagal membangun dana darurat ideal karena menganggapnya sebagai beban, bukan prioritas. Tanpa cadangan likuid, setiap kejadian tak terduga langsung menggerus tabungan atau memaksa pinjaman berbunga tinggi. Data dari berbagai survei keuangan menunjukkan bahwa sebagian besar rumah tangga hanya memiliki cadangan kurang dari satu bulan pengeluaran.
Alasan utama kegagalan sering bermula dari pola pengeluaran yang tidak terkontrol. Gaji masuk langsung dihabiskan untuk kebutuhan dan gaya hidup, sehingga tidak tersisa untuk disisihkan. Selain itu, banyak yang menunda karena merasa pendapatan masih kecil atau menunggu kenaikan gaji. Padahal, memulai dengan jumlah kecil dan konsisten jauh lebih efektif daripada menunggu kondisi sempurna. Risiko pekerjaan tidak stabil, seperti pekerja lepas atau karyawan kontrak, justru membuat kebutuhan dana darurat ideal menjadi lebih mendesak. Tanpa perlindungan ini, satu peristiwa saja bisa memicu utang yang berlarut-larut dan merusak skor kredit.
Berapa Jumlah Dana Darurat Ideal yang Benar-Benar Aman?
Jumlah dana darurat ideal yang aman berkisar antara 3 hingga 12 bulan total pengeluaran bulanan, disesuaikan dengan kondisi keuangan pribadi. Pekerja dengan pendapatan tetap dan tanggungan sedikit biasanya cukup dengan 3–6 bulan. Sementara pekerja tidak tetap, wirausaha, atau kepala keluarga dengan banyak tanggungan lebih bijak menyiapkan 9–12 bulan.
Langkah pertama menghitung adalah mencatat seluruh pengeluaran rutin: sewa atau cicilan rumah, listrik, air, transportasi, belanja bahan makanan, asuransi, dan kebutuhan pokok lainnya. Jangan masukkan pengeluaran gaya hidup yang bisa ditunda. Setelah total pengeluaran bulanan didapat, kalikan dengan angka yang sesuai profil risiko. Misalnya, pengeluaran Rp8 juta per bulan bagi karyawan tetap dengan satu anak cukup disiapkan Rp24–48 juta. Bagi freelancer yang pendapatannya fluktuatif, target Rp72–96 juta lebih realistis. Simpan dana ini di rekening terpisah yang mudah dicairkan, bukan di deposito berjangka panjang atau saham yang volatil.
Faktor yang Mempengaruhi Ukuran Dana Darurat Ideal
Beberapa faktor utama menentukan seberapa besar dana darurat ideal yang dibutuhkan. Stabilitas pekerjaan menjadi penentu terpenting. Karyawan tetap di perusahaan mapan memiliki risiko lebih rendah dibanding pekerja kontrak atau pemilik usaha kecil. Jumlah tanggungan juga berperan besar: semakin banyak anggota keluarga yang bergantung pada satu pendapatan, semakin besar cadangan yang diperlukan.
Kondisi kesehatan dan usia turut memengaruhi. Orang dengan riwayat penyakit kronis atau yang sudah berusia di atas 40 tahun cenderung membutuhkan cadangan lebih besar untuk mengantisipasi biaya medis. Lokasi tempat tinggal dan biaya hidup setempat juga tidak bisa diabaikan. Di kota besar dengan biaya sewa dan transportasi tinggi, angka pengeluaran bulanan otomatis lebih besar. Terakhir, ketersediaan asuransi kesehatan dan asuransi jiwa yang memadai bisa sedikit mengurangi kebutuhan dana tunai, tetapi tidak menggantikannya sepenuhnya.
Cara Praktis Membangun Dana Darurat Ideal dari Nol
Membangun dana darurat ideal dimulai dengan menetapkan target jelas dan membagi menjadi tahapan kecil. Langkah pertama adalah membuka rekening terpisah khusus untuk tujuan ini. Pilih rekening yang memberikan bunga kompetitif namun tetap likuid, seperti tabungan berbunga tinggi atau money market fund.
Selanjutnya, otomatiskan transfer setiap gajian. Bahkan 10–15 persen dari penghasilan yang disisihkan secara otomatis akan terasa lebih ringan daripada menyisihkan secara manual. Jika pendapatan tidak tetap, gunakan metode persentase dari setiap pemasukan. Sisihkan lebih banyak saat pendapatan tinggi dan pertahankan disiplin saat pendapatan rendah. Hindari menggunakan dana ini untuk pembelian yang bisa ditunda. Setelah target 3 bulan tercapai, naikkan secara bertahap hingga mencapai jumlah ideal. Proses ini biasanya memakan waktu 12–24 bulan bagi kebanyakan orang, tergantung tingkat disiplin dan besarnya penghasilan.
Langkah Bertahap yang Bisa Langsung Diterapkan
- Hitung pengeluaran rutin akurat selama tiga bulan terakhir.
- Tentukan target berdasarkan profil risiko (3, 6, 9, atau 12 bulan).
- Buka rekening khusus dan aktifkan fitur autodebit.
- Kurangi pengeluaran non-esensial sementara untuk mempercepat akumulasi.
- Review setiap tiga bulan dan sesuaikan jika ada perubahan penghasilan atau tanggungan.
Dengan mengikuti urutan ini, proses terasa lebih terukur dan tidak membebani arus kas harian.
Di Mana Menyimpan Dana Darurat Ideal agar Tetap Aman dan Likuid?
Tempat penyimpanan dana darurat ideal harus memenuhi dua syarat utama: aman dan mudah dicairkan dalam hitungan hari. Rekening tabungan biasa di bank besar masih menjadi pilihan paling umum karena dijamin LPS hingga Rp2 miliar. Alternatif yang semakin populer adalah reksa dana pasar uang yang menawarkan potensi return sedikit lebih tinggi dengan risiko sangat rendah dan penarikan cepat.
Hindari menyimpan seluruh dana di saham, properti, atau emas fisik yang membutuhkan waktu dan biaya untuk dicairkan. Sebagian kecil boleh dialokasikan ke instrumen berbunga lebih tinggi, tetapi mayoritas harus tetap dalam bentuk yang bisa diakses dalam 1–3 hari kerja. Pastikan rekening tidak terhubung dengan kartu debit utama agar tidak tergoda digunakan untuk belanja sehari-hari.
| Pilihan Penyimpanan | Tingkat Likuiditas | Potensi Return | Risiko Utama | Cocok untuk |
|---|---|---|---|---|
| Tabungan Bank | Sangat Tinggi | Rendah | Inflasi | Semua orang |
| Reksa Dana Pasar Uang | Tinggi | Sedang | Sangat Rendah | Yang ingin return + |
| Deposito Berjangka | Sedang | Sedang | Penalti pencairan | Dana jangka menengah |
| Emas Digital | Sedang | Fluktuatif | Harga pasar | Diversifikasi kecil |
Tabel di atas membantu memilih kombinasi yang paling sesuai dengan kebutuhan likuiditas dan toleransi risiko.
Kesalahan Umum yang Membuat Dana Darurat Ideal Tidak Berfungsi
Kesalahan paling sering terjadi adalah mencampur dana darurat dengan tabungan biasa. Ketika keduanya berada di rekening yang sama, batas antara “darurat” dan “keinginan” menjadi kabur. Akibatnya, dana cepat terkikis untuk liburan, gadget baru, atau belanja impulsif.
Kesalahan kedua adalah menginvestasikan seluruh cadangan di instrumen berisiko tinggi. Saat pasar turun dan kebutuhan mendesak muncul bersamaan, kerugian menjadi berlipat. Kesalahan ketiga adalah tidak menyesuaikan jumlah setelah terjadi perubahan besar dalam hidup, seperti pernikahan, kelahiran anak, atau pindah pekerjaan. Tanpa penyesuaian, dana yang dulu dianggap cukup bisa tiba-tiba menjadi kurang.
FAQ Seputar Dana Darurat Ideal
Pertanyaan seputar dana darurat ideal sering muncul karena setiap orang memiliki kondisi keuangan berbeda. Banyak yang bingung menentukan angka pasti, tempat penyimpanan terbaik, dan cara membangunnya saat penghasilan masih terbatas.
Pemahaman yang tepat membantu menghindari perhitungan yang terlalu optimis atau terlalu konservatif. Informasi di bawah ini merangkum pertanyaan yang paling sering diajukan beserta jawaban yang bisa langsung diterapkan.
Berapa lama waktu yang dibutuhkan untuk mengumpulkan dana darurat ideal?
Waktu yang dibutuhkan bergantung pada besar target dan kemampuan menyisihkan uang. Dengan menyisihkan 15–20 persen penghasilan setiap bulan, kebanyakan orang dapat mencapai target 6 bulan pengeluaran dalam 18–24 bulan. Jika penghasilan fluktuatif, proses bisa lebih lama, tetapi konsistensi tetap menjadi faktor penentu utama.
Apakah dana darurat ideal harus berbentuk uang tunai saja?
Tidak harus seluruhnya tunai. Mayoritas sebaiknya dalam bentuk likuid seperti tabungan atau reksa dana pasar uang. Sebagian kecil boleh dialokasikan ke instrumen lain asalkan bisa dicairkan cepat tanpa kerugian signifikan.
Bagaimana cara menghitung dana darurat ideal untuk keluarga dengan dua pendapatan?
Jumlahkan seluruh pengeluaran rumah tangga, lalu kalikan dengan 3–6 bulan jika kedua pendapatan relatif stabil. Jika salah satu pendapatan tidak tetap, gunakan angka yang lebih tinggi, yaitu 6–9 bulan, sebagai buffer tambahan.
Apakah asuransi bisa menggantikan dana darurat ideal?
Asuransi mengurangi kebutuhan dana tunai untuk risiko tertentu seperti sakit atau kecelakaan, tetapi tidak menggantikannya. Biaya hidup sehari-hari saat kehilangan pekerjaan atau perbaikan mendadak tetap memerlukan cadangan likuid.
Kapan waktu yang tepat untuk mulai membangun dana darurat ideal?
Waktu terbaik adalah sekarang, terlepas dari besarnya penghasilan. Memulai dengan jumlah kecil jauh lebih baik daripada menunggu kondisi sempurna yang mungkin tidak pernah datang.
Poin Penting yang Perlu Diingat
Dana darurat ideal adalah fondasi keamanan finansial yang melindungi dari tekanan utang saat situasi mendesak. Jumlahnya harus disesuaikan dengan profil risiko, disimpan di tempat yang aman dan likuid, serta dibangun secara konsisten. Hindari mencampur dengan tabungan biasa dan review secara berkala.
Memiliki dana darurat ideal yang memadai memberikan ketenangan sekaligus ruang untuk fokus mengejar tujuan keuangan yang lebih besar tanpa khawatir diganggu peristiwa tak terduga.